Un accrochage en stationnement peut sembler anodin, mais il entraîne des conséquences légales et financières loin d’être négligeables. Que vous ayez touché une voiture garée sans vous en rendre compte ou constaté les dégâts après coup, connaître les bons réflexes et démarches évite bien des complications. Nous allons aborder ensemble :
- Les obligations immédiates en cas d’accrochage en stationnement.
- Les sanctions encourues en cas de départ sans identification, qualifié de délit de fuite.
- Les étapes d’une déclaration efficace auprès de votre assurance et ses impacts sur votre bonus-malus.
- Comment constituer un dossier solide si votre responsabilité est contestée.
Ces points clés vous guideront pas à pas pour protéger vos droits et gérer cette situation sereinement.
A lire aussi : RAL Blanc : Guide des nuances, significations et applications en peinture
Accrochage en stationnement : vos obligations immédiates
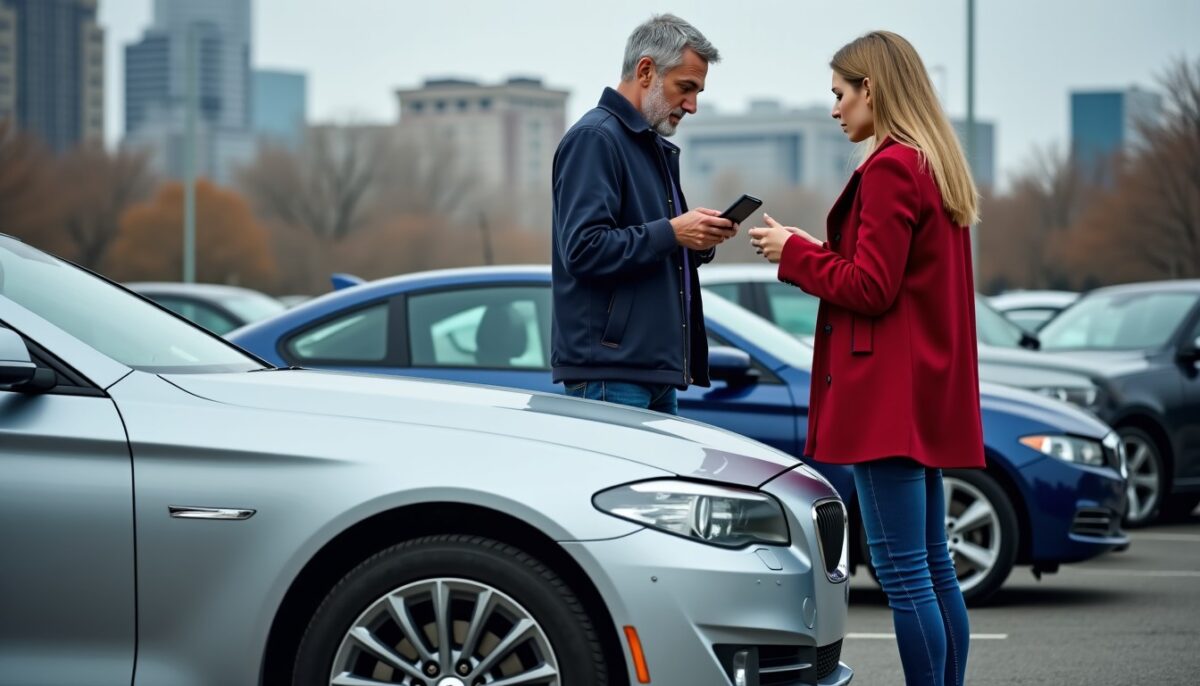
Chaque accrochage, même à faible vitesse et dans une zone privée, engage la responsabilité du conducteur. Dès le choc, votre premier geste doit être de vous arrêter en toute sécurité pour évaluer la situation. Le Code pénal institue une obligation explicite : votre devoir est de permettre l’identification des parties impliquées. Parfois, le propriétaire du véhicule endommagé est absent. Dans ce cas, il faut laisser un message clair et lisible, avec votre nom, numéro de téléphone et immatriculation, idéalement glissé sous l’essuie-glace.
Photographier les dégâts des deux véhicules ainsi que leur position sur le parking est conseillé. Ces images constituent des preuves concrètes pour votre déclaration. Si possible, remplissez un constat amiable, qui servira de base pour l’examen des responsabilités. Même une rayure minimale peut engager votre responsabilité ; la moindre trace compte dans la gestion du sinistre.
A lire aussi : Téléchargez le PDF incontournable des 100 questions du permis de conduire pour 2026
Délit de fuite : comprendre les risques et les sanctions
Fuir les lieux sans laisser vos coordonnées peut être assimilé à un délit de fuite, une infraction grave sanctionnée par la loi. Cette infraction intervient lorsqu’un conducteur, conscient d’avoir causé un dommage, s’enfuit pour éviter sa responsabilité pénale ou civile. La sanction maximale peut atteindre trois ans d’emprisonnement et 75 000 euros d’amende, accompagnées d’une suspension du permis et d’une perte de six points. Ces pénalités sont sévères, car elles traduisent une volonté claire d’échapper à ses obligations.
Les éléments pris en compte lors d’une enquête sont divers : témoignages, vidéos de caméras de surveillance, traces de peinture ou de chocs concordants. Une réaction telle que revenir sur place pour laisser vos coordonnées témoigne de votre transparence et pourra être considérée comme une marque de bonne foi.
Déclaration à l’assurance : étapes essentielles et impact sur la prime
Après avoir sécurisé les informations sur place, il faut déclarer le sinistre rapidement à votre assureur, en général dans un délai de cinq jours ouvrés. Mentionnez précisément les circonstances, joignez les photographies et toutes les preuves collectées, et soyez factuel dans votre récit. Si vous avez laissé un message ou contacté la police, indiquez-le également.
Le contenu de votre contrat d’assurance détermine les réparations prises en charge. Une assurance au tiers couvre la réparation des dommages causés à autrui mais pas à votre propre véhicule. En revanche, une formule tous risques peut intervenir pour votre voiture, sous réserve des franchises et exclusions.
Voici un tableau résumant les situations et leurs traitements possibles :
| Situation | Traitement possible | Point à retenir |
|---|---|---|
| Accident déclaré rapidement | Instruction contractuelle selon responsabilités | Conservez toutes les preuves et le numéro de dossier |
| Déclaration tardive | Examen spécifique du contrat et justificatifs | Expliquez votre retard et agissez dès la découverte |
| Départ sans coordonnées | Procédure pénale possible, difficultés d’indemnisation | Régularisez la situation au plus vite |
Conséquences sur le bonus-malus et assurance
Une responsabilité établie dans un accrochage en stationnement influe sur le coefficient de la prime d’assurance. Un sinistre entièrement responsable entraîne une majoration d’environ 25 % du coefficient, alors qu’une responsabilité partagée peut augmenter ce coefficient d’environ 12,5 %. Pour illustrer, un conducteur avec un coefficient de 0,80 verra ce dernier passer à 1,00 s’il est jugé entièrement responsable d’un sinistre.
La déclaration exacte et rapide permet aussi d’éviter un refus de garantie. Le moindre manquement ou fausse information peut fragiliser la prise en charge. En cas de départ sans signalement, l’assureur dispose de motifs solides pour contester son intervention.
Réagir après coup : comment régulariser et défendre sa responsabilité
Il arrive parfois que l’on découvre les dégâts après avoir quitté les lieux. Dans ce cas, il est conseillé de ne pas modifier ou nettoyer votre véhicule avant d’en avoir pris des photos, afin de préserver les preuves. Retournez rapidement sur les lieux si possible, recherchez le propriétaire et laissez vos coordonnées. Si le véhicule a disparu, contactez la sécurité du parking ou la police municipale pour signaler l’accident et acter votre démarche.
Cette régularisation ne garantit pas l’absence de poursuites, mais elle témoigne de votre volonté de transparence et peut alléger les conséquences. Agir avec méthode et honnêteté est la meilleure façon d’instaurer un dialogue constructif et faciliter le remboursement.
Gérer un litige sur la responsabilité : conseils pratiques
Des conflits peuvent survenir lorsque la responsabilité est contestée. Examinez attentivement les déclarations, demandez à voir les photos datées, les témoignages ou toute preuve mise en avant. Ne donnez aucune reconnaissance de faute sans avoir consulté votre assurance ou un conseil juridique. Un paiement direct sans document écrit est à éviter, car une réparation partielle peut masquer des dommages plus graves.
Le recours à une expertise indépendante est souvent décisif, notamment lorsque les dégâts portent sur des éléments essentiels comme un phare ou une fixation de pare-chocs. Dans ce cadre, la documentation précise et laconsistance du dossier sont vos meilleurs alliés.
- Ne répondez jamais sous le coup de l’émotion.
- Rassemblez toutes les preuves (photos, constats, témoignages).
- Contactez votre assureur dès réception d’une demande ou d’une convocation.
- Demandez un avis juridique en cas de doute persistant.